Cotisation retraite et congé parental : des trimestres possibles, mais pas toujours des points
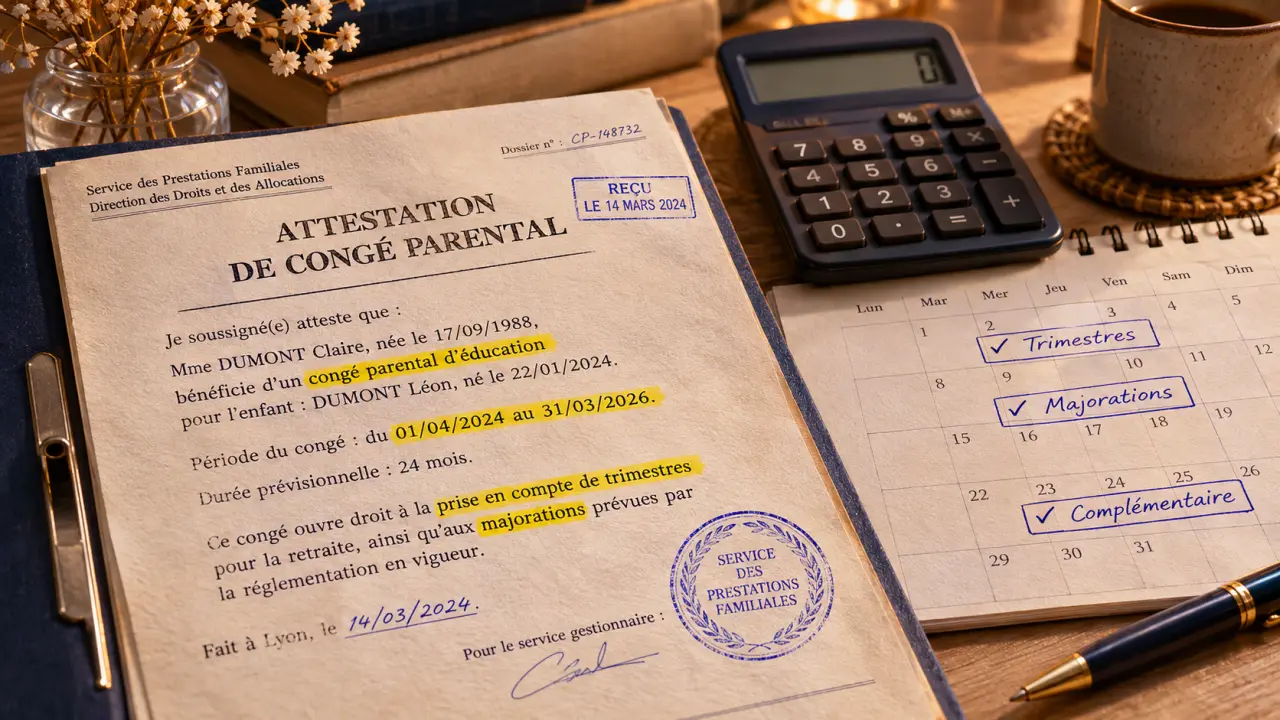
Un congé parental peut compter pour la retraite même sans cotisations prélevées sur un salaire. Mais les droits ne sont pas identiques selon votre régime, l’arrêt complet ou le temps partiel. Il faut distinguer les trimestres de retraite de base, les majorations liées aux enfants et les points de retraite complémentaire : obtenir les premiers ne garantit pas les autres.
Sans salaire, vous pouvez conserver des droits à la retraite
Pendant un congé parental d’éducation à temps plein, le contrat de travail est suspendu et l’employeur ne verse normalement plus de salaire. Il n’y a donc pas les cotisations vieillesse habituelles sur une rémunération. Cela ne signifie pourtant pas que toute la période sera perdue pour votre retraite.
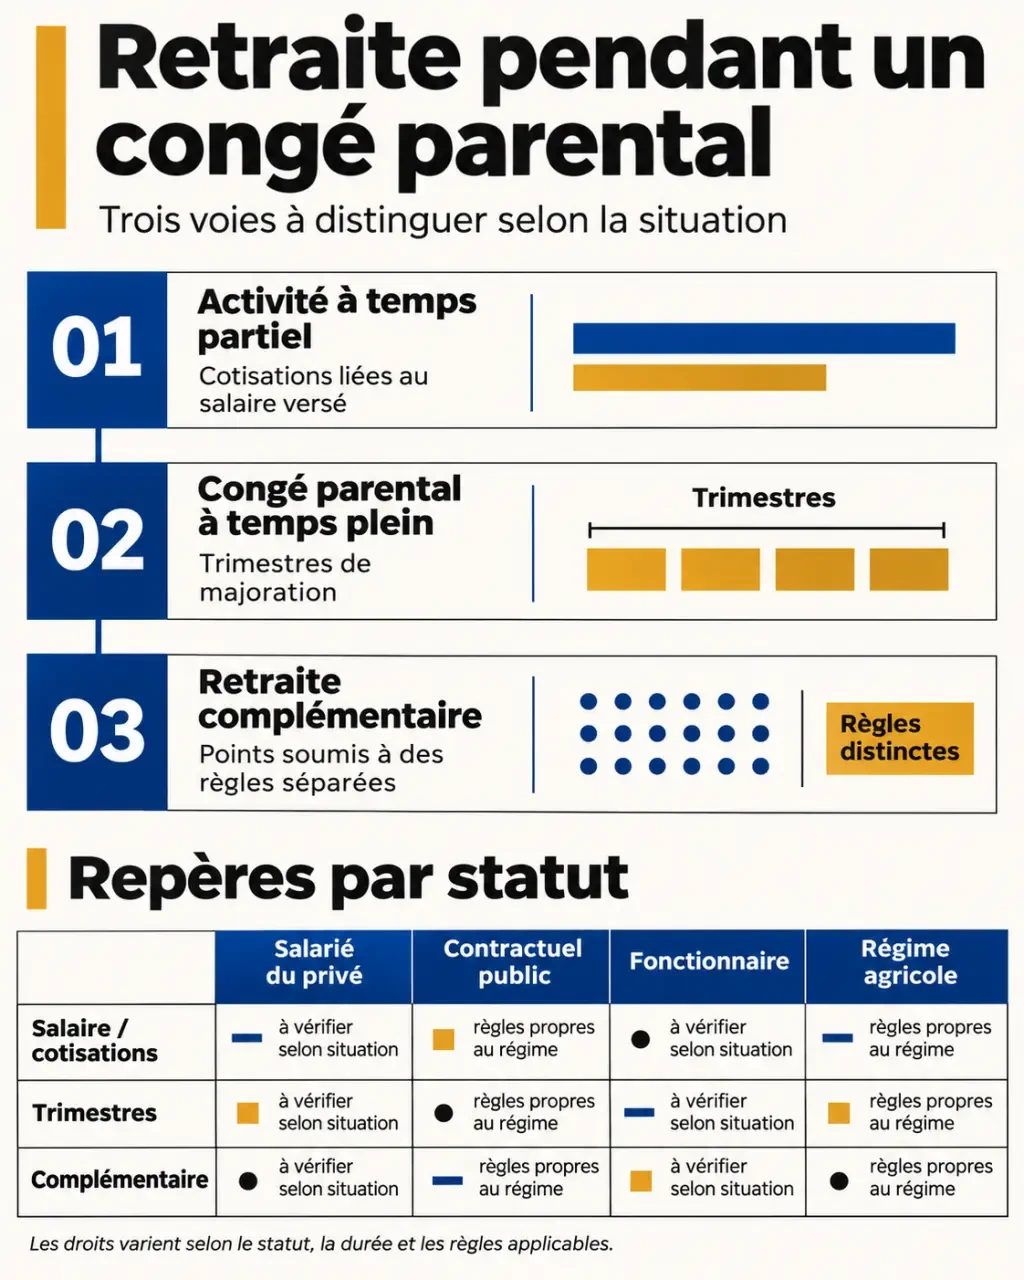
Trois mécanismes doivent être distingués :
- Les cotisations sur un salaire, qui permettent d’acquérir des droits lorsque vous continuez à travailler, notamment à temps partiel.
- La majoration de durée d’assurance, qui ajoute des trimestres au titre du congé parental selon les règles du régime.
- L’assurance vieillesse des parents au foyer, ou AVPF, qui peut permettre une affiliation à l’assurance vieillesse sous conditions, notamment en lien avec certaines prestations familiales.
L’AVPF n’est pas automatique pour tous les parents en congé. Vérifiez votre situation auprès de la CAF ou de la MSA et contrôlez les reports correspondants sur votre carrière. Le versement d’une prestation familiale ne doit pas être confondu avec le paiement d’un salaire.
Enfin, des trimestres supplémentaires peuvent aider à atteindre la durée d’assurance nécessaire au taux plein, sans remplacer le salaire que vous auriez perçu. Préserver une durée d’assurance ne garantit donc pas une pension identique à celle d’une carrière sans interruption.
Temps plein ou temps partiel : deux effets différents
L’arrêt complet peut ouvrir une majoration spécifique
Au régime général, le congé parental à temps plein peut ouvrir droit à une majoration de durée d’assurance correspondant à sa durée effective. L’Assurance retraite distingue cette majoration des droits accordés au titre de la maternité, de l’adoption ou de l’éducation. Elle concerne aussi bien un père qu’une mère remplissant les conditions.
Le décompte repose sur la durée du congé, avec un trimestre pour une période de 90 jours, selon les modalités appliquées par la caisse. Ces trimestres constituent une majoration : ils ne se lisent pas nécessairement comme des trimestres de salaire inscrits dans chaque année civile. Conservez donc les dates exactes de début, de fin et de renouvellement.
Le temps partiel conserve des cotisations sur l’activité
À temps partiel, vous cotisez sur votre rémunération. Au régime général, la validation des trimestres dépend du salaire soumis à cotisations, et non du seul nombre de mois travaillés. Une réduction du temps de travail ne réduit donc pas automatiquement le nombre de trimestres validés dans les mêmes proportions.
En revanche, la majoration pour congé parental à temps plein ne s’applique pas de la même manière à une simple réduction d’activité. Il faut examiner les droits issus du salaire, une éventuelle affiliation à l’AVPF et les règles propres à votre régime. Avant de choisir, demandez une comparaison portant aussi sur le montant estimé de la pension.
Votre statut détermine la caisse et les règles applicables
Le nom du congé ne suffit pas à connaître vos droits. Un fonctionnaire titulaire et un agent contractuel public ne relèvent pas des mêmes dispositifs. Pour une carrière comportant plusieurs statuts, identifiez le régime auquel vous étiez affilié au moment de l’interruption.
| Situation professionnelle | Retraite de base | Point de vigilance |
|---|---|---|
| Salarié du privé | Majoration possible pour le congé parental à temps plein, selon sa durée effective. | Comparaison avec les majorations pour enfant ; droits Agirc-Arrco à examiner séparément. |
| Contractuel public | Règles du régime général pour la retraite de base. | L’Ircantec applique ses propres conditions pour les points. |
| Fonctionnaire titulaire | Pour les enfants nés ou adoptés à compter du 1er janvier 2004, prise en compte dans la limite de 3 ans par enfant, selon les modalités réglementaires. | Faire vérifier la période par le SRE ou la CNRACL et le service des ressources humaines. |
| Salarié ou exploitant agricole | Info Retraite prévoit une prise en compte liée à la durée effective du congé dans les situations concernées. | Faire préciser les conditions par la MSA selon le statut. |
| Indépendant ou assuré d’un régime spécial | Traitement dépendant du régime et de la nature de l’interruption. | Ne pas transposer automatiquement les règles des salariés du privé. |
Pour les fonctionnaires, les congés concernant des enfants nés avant le 1er janvier 2004 ne bénéficient pas de la prise en compte présentée ici ; d’autres droits liés aux enfants doivent être étudiés. Les régimes spéciaux ont également leurs repères : Info Retraite mentionne notamment, pour le régime ferroviaire, une limite de 12 trimestres par enfant né ou adopté à compter du 1er juillet 2008, contre 4 auparavant.
La retraite complémentaire exige une vérification distincte. Un congé sans salaire ne produit pas automatiquement des points Agirc-Arrco ; certains dispositifs dépendent notamment d’un accord prévoyant des cotisations. Pour l’Ircantec, Info Retraite indique que des points supplémentaires peuvent être accordés sous conditions, dans la limite d’une année par enfant.
Congé parental et trimestres pour enfant : comparer sans additionner
Au régime général, la majoration pour congé parental ne se cumule pas, pour un même enfant, avec les majorations concernées au titre de la maternité, de l’adoption et de l’éducation. La caisse retient le dispositif le plus favorable selon les droits auxquels vous pouvez effectivement prétendre.
Service-Public.fr présente jusqu’à 8 trimestres par enfant dans les situations concernées : 4 au titre de la maternité ou de l’adoption et 4 au titre de l’éducation. Ce maximum n’est pas automatiquement attribué à chaque parent : les conditions, la répartition et la date de naissance ou d’adoption comptent.
À titre illustratif, pour un parent pouvant bénéficier de 8 trimestres pour un enfant, un congé d’un an correspondant à 4 trimestres sera moins avantageux sur ce seul critère. Un congé de trois ans correspondant à 12 trimestres pourra l’être davantage. Il ne faut pas additionner 8 et 12 pour obtenir 20 trimestres.
Pour éviter une comparaison trompeuse, raisonnez comme dans une boucle de contrôle : partez d’un enfant, rattachez-lui les dates du congé, puis comparez les deux dispositifs avant de passer au suivant. Cette méthode évite qu’un total familial masque une erreur d’attribution entre parents ou un double comptage. Elle est particulièrement utile lorsque les congés ont des durées différentes.
Les documents à réunir et les vérifications à demander
N’attendez pas votre demande de retraite pour rassembler les preuves. Une période sans salaire peut être difficile à reconstituer longtemps après, notamment si l’employeur a disparu. Préparez un dossier comprenant :
- l’attestation de congé parental établie par l’employeur ;
- les dates de début, de fin et les renouvellements ;
- la précision « temps plein » ou la quotité de travail à temps partiel ;
- les justificatifs de naissance ou d’adoption demandés par la caisse ;
- les notifications CAF ou MSA utiles pour vérifier l’AVPF.
Consultez ensuite votre compte retraite et votre relevé de carrière. L’absence d’une ligne explicitement intitulée « congé parental » ne prouve pas, à elle seule, une omission : certaines majorations sont examinées séparément des reports annuels de salaire.
Adressez une demande écrite à la caisse compétente en demandant la durée retenue, la comparaison des majorations et le traitement de la complémentaire. Si une anomalie est confirmée, transmettez les justificatifs par le service de correction accessible dans votre situation ou selon la procédure indiquée par la caisse. Conservez sa réponse : elle permettra de vérifier que la régularisation annoncée a bien été effectuée.
- Cotisation retraite et congé parental : des trimestres possibles, mais pas toujours des points - 11 novembre 2026
- Retraite d’une mère au foyer n’ayant jamais travaillé : des droits possibles, mais pas de pension automatique - 10 novembre 2026
- Femmes militaires : l’égalité de statut ne raconte pas toute l’histoire - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Burn-out dans la fonction publique : CMO, CLM, CLD, ce qu’il faut vraiment distinguer
 Manager au féminin : déconstruire les stéréotypes pour affirmer son leadership
 Loi travailleur handicapé : 6 %, DSN et contribution, ce que l’employeur doit vraiment gérer
 Salaires des managers : ne confondez pas responsable d’équipe et cadre dirigeant