Retraite d’une mère au foyer n’ayant jamais travaillé : des droits possibles, mais pas de pension automatique
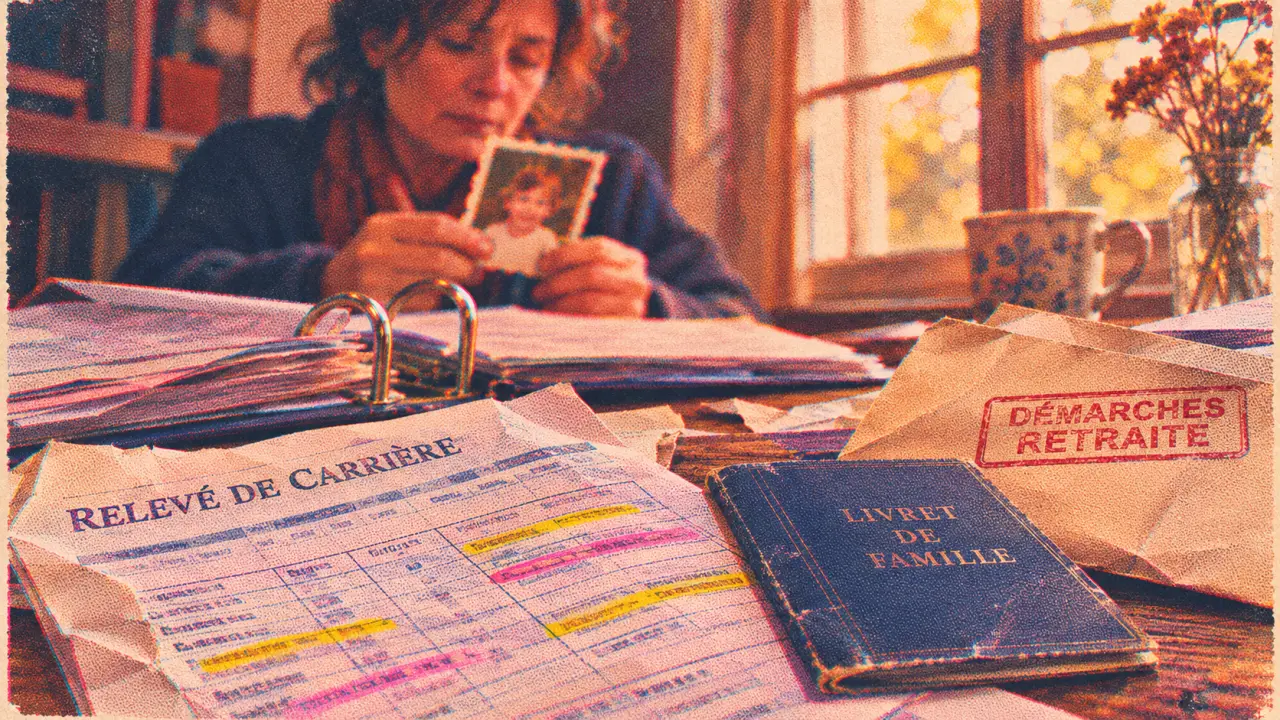
Une mère au foyer qui n’a jamais travaillé peut percevoir une pension si des droits ont été constitués, notamment grâce à l’AVPF ou à l’AVA. Sans droits personnels, l’ASPA peut assurer un minimum de ressources sous conditions. Avoir élevé des enfants ne déclenche toutefois ni une retraite automatique ni un montant identique pour toutes : il faut distinguer les périodes reconnues, les revenus du foyer et les demandes à effectuer.
Sans emploi ne signifie pas forcément sans droits à la retraite
L’absence d’activité professionnelle ne crée pas, à elle seule, une pension. Mais une personne peut avoir été affiliée à l’assurance vieillesse sans avoir exercé d’emploi salarié. Certaines périodes consacrées aux enfants ou à un proche peuvent ainsi figurer sur son relevé de carrière.
L’AVPF et l’AVA construisent des droits pour plus tard ; l’ASPA complète les ressources à un âge donné. Aucun de ces dispositifs ne constitue un salaire versé en reconnaissance du travail domestique.
| Dispositif | À quoi sert-il ? | Interlocuteur et démarche |
|---|---|---|
| AVPF, assurance vieillesse des parents au foyer | Inscrire des droits à la retraite de base pour certaines périodes familiales. | CAF ou MSA ; affiliation généralement effectuée lorsque les conditions sont réunies. |
| AVA, assurance vieillesse des aidants | Protéger la retraite dans certaines situations d’aide à un proche. | CAF ou MSA, avec vérification de la procédure selon la situation. |
| ASPA, allocation de solidarité aux personnes âgées | Compléter de faibles ressources, même sans pension personnelle. | Caisse de retraite ou mairie en l’absence de pension ; demande nécessaire. |
Il est utile de lire sa situation par couches : d’abord les droits personnels inscrits au relevé, puis une éventuelle réversion, enfin le complément de solidarité. Cette méthode évite d’additionner à tort une pension et le montant maximal de l’ASPA : la première entre généralement dans les ressources utilisées pour calculer la seconde.
AVPF et AVA : retrouver les périodes qui peuvent compter
L’AVPF dépend des prestations et de la situation familiale
L’AVPF peut concerner des parents sans activité ou avec une activité réduite, sous conditions. L’examen dépend notamment des prestations familiales perçues, du nombre et de l’âge des enfants, des ressources et, selon le cas, des revenus professionnels. La PreParE, l’allocation de base de la Paje ou le complément familial peuvent intervenir dans cet examen.
Être mère au foyer ne suffit donc pas pour être affiliée. Les conditions applicables doivent être vérifiées pour chaque période : une séparation, une naissance ou un changement de prestation peut modifier les droits. Selon Sapiendo, la CAF verse généralement les cotisations à l’Assurance retraite lorsque les critères sont remplis. Pour les familles relevant du régime agricole, l’interlocuteur est la MSA.
L’AVA concerne certaines situations d’aidance
L’assurance vieillesse des aidants protège certaines personnes qui accompagnent un enfant ou un adulte en situation de handicap ou de perte d’autonomie. Les droits dépendent du cadre de l’aide, de la situation de la personne accompagnée et des conditions propres au dispositif. Une aide quotidienne, même importante, n’ouvre pas automatiquement une affiliation.
Si vous avez perçu une allocation liée à l’aidance ou obtenu une décision concernant le handicap d’un proche, demandez à la CAF ou à la MSA quelles périodes peuvent être reconnues. Pour des périodes anciennes, faites également vérifier le dispositif applicable à l’époque : toutes ne portent pas nécessairement la mention « AVA ».
Trimestres et enfants : ce qui détermine réellement la pension
L’AVPF permet de reporter des salaires forfaitaires sur le relevé de carrière et de valider des trimestres selon les règles applicables. Ces salaires constituent une base de calcul : ce ne sont pas des sommes qui vous sont versées. Le montant final dépend notamment des revenus retenus, du taux de liquidation et de la durée d’assurance reconnue dans le régime.
Un trimestre validé n’est pas nécessairement un trimestre cotisé au titre d’un emploi. Cette différence compte notamment pour certains départs anticipés. Par ailleurs, selon Sapiendo, l’AVPF ne procure pas de points de retraite complémentaire : elle ne crée donc pas, à elle seule, une pension Agirc-Arrco.
Au régime général, les droits liés à la maternité, à l’adoption et à l’éducation peuvent représenter jusqu’à 8 trimestres par enfant. Leur attribution dépend des dates, de la situation des parents et des règles de partage. Élever un enfant handicapé peut également ouvrir une majoration spécifique : un trimestre par période de 30 mois, dans la limite de 8 trimestres, sous conditions.
Ces majorations ne sont pas une pension autonome et ne correspondent pas à un salaire reporté. Elles doivent être examinées avec l’ensemble du dossier. De même, une majoration pour congé parental ne se cumule pas systématiquement avec les majorations pour enfant : la caisse compare les droits applicables. Enfin, la majoration de pension de 10 % pour au moins 3 enfants suppose qu’une pension existe déjà.
ASPA : un minimum de ressources, pas une retraite acquise
L’ASPA peut être demandée même sans avoir travaillé et sans trimestre de retraite. L’âge de droit commun est de 65 ans, avec des possibilités d’accès plus tôt dans certaines situations, notamment d’inaptitude ou de handicap. Il faut notamment résider en France au moins 9 mois par an et respecter les conditions de ressources. Des conditions de séjour s’appliquent également aux personnes étrangères.
Les ressources du couple sont examinées lorsque la personne vit en couple. Les pensions personnelles, les réversions et certains éléments du patrimoine peuvent entrer dans le calcul, selon des règles spécifiques. L’absence de revenu personnel ne garantit donc pas l’attribution si le conjoint dispose de ressources suffisantes.
Pour 2026, les montants maximaux présentés par Groupama et Sapiendo sont de 1 043,59 € par mois pour une personne seule et de 1 620,18 € par mois pour un couple. Le plafond du couple n’est pas un montant versé à chacun. Ces barèmes doivent être confirmés auprès de l’organisme instructeur lors de la demande.
L’allocation est différentielle : avec une pension de 700 € comme seule ressource retenue, une personne seule pourrait recevoir un complément de 343,59 €, sous réserve de remplir toutes les conditions. L’ASPA n’est pas automatique. Elle peut aussi être récupérée sur succession lorsque l’actif net dépasse le seuil légal applicable : demandez une explication adaptée à votre patrimoine avant de vous prononcer.
Les démarches à engager pour ne pas laisser de droits de côté
Le premier réflexe consiste à consulter votre relevé de carrière sur votre espace retraite, même si vous pensez qu’il est vide. Une affiliation familiale ancienne peut y apparaître sans que vous en ayez gardé le souvenir.
- Repérez les années manquantes en les rapprochant des naissances, prestations familiales et périodes d’aidance.
- Réunissez les justificatifs utiles : livret de famille, attestations CAF ou MSA, décisions relatives au handicap et courriers d’affiliation.
- Interrogez la CAF ou la MSA sur les périodes d’affiliation, puis demandez à la caisse de retraite comment faire régulariser les omissions.
- Faites examiner vos ressources et les conditions d’âge pour une éventuelle demande d’ASPA. Sans pension, adressez-vous à la mairie pour être orientée.
Si vous êtes veuve ou divorcée d’un conjoint décédé, vérifiez également la pension de réversion. Elle peut être attribuée sans carrière personnelle, mais dépend notamment du mariage et des conditions propres à chaque régime. Le Pacs ou le concubinage ne suffisent pas.
Enfin, demandez une estimation après régularisation du dossier. Un relevé incomplet peut donner une image trompeuse de vos droits ; inversement, des trimestres supplémentaires ne garantissent pas une pension élevée. C’est l’examen conjoint des périodes reconnues, des pensions possibles et des ressources du foyer qui permet d’établir un budget réaliste.
- Retraite d’une mère au foyer n’ayant jamais travaillé : des droits possibles, mais pas de pension automatique - 10 novembre 2026
- Femmes militaires : l’égalité de statut ne raconte pas toute l’histoire - 9 novembre 2026
- Discrimination sur le physique : du jugement blessant au traitement interdit - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mise à l’écart au travail : reconnaître les signes, connaître vos droits et agir vite
 Dernier bulletin de salaire et solde de tout compte : ce qu’il faut vérifier avant de signer
 La RQTH facilite l’emploi, sans garantir automatiquement une aide ou un poste
 ESAT ou EA : le statut, l’accès et l’accompagnement changent